Beim Bauzins feilschen viele um das letzte Zehntelprozent. Sie holen drei Angebote ein, rechnen Sondertilgungen durch und diskutieren mit der Bank über 0,1 Prozentpunkte. Und dann liegt im Aktenschrank ein Stapel Versicherungspolicen, den seit Jahren niemand mehr angefasst hat. Genau dort verschwindet jeden Monat still und leise Geld, das an anderer Stelle gut gebraucht würde.
Wie viel es ist, zeigt eine Zahl des Statistischen Bundesamts: Private Haushalte gaben 2022 im Schnitt 1.596 Euro pro Jahr für Versicherungen aus – fast 39 Prozent mehr als noch zehn Jahre zuvor. Ein großer Batzen, der bei den meisten aus alter Gewohnheit abgebucht wird, ohne dass jemand das Kleingedruckte je wieder liest.
Der dickste und zugleich unübersichtlichste Posten ist dabei oft die Krankenversicherung. Ob gesetzlich mit schwankendem Zusatzbeitrag oder privat mit Tarifen, die sich über die Jahre verselbstständigen: Hier lohnt der genaue Blick besonders, weil kleine Stellschrauben schnell dreistellige Beträge im Jahr ausmachen. Wer verstehen will, welche Optionen zwischen Kasse, Zusatzschutz und Tarifwechsel überhaupt bestehen, findet einen guten Überblick dort, wie Versicherungs-Wiki im Detail erklärt. Erst wer die Regeln kennt, kann sinnvoll kürzen statt blind zu sparen.
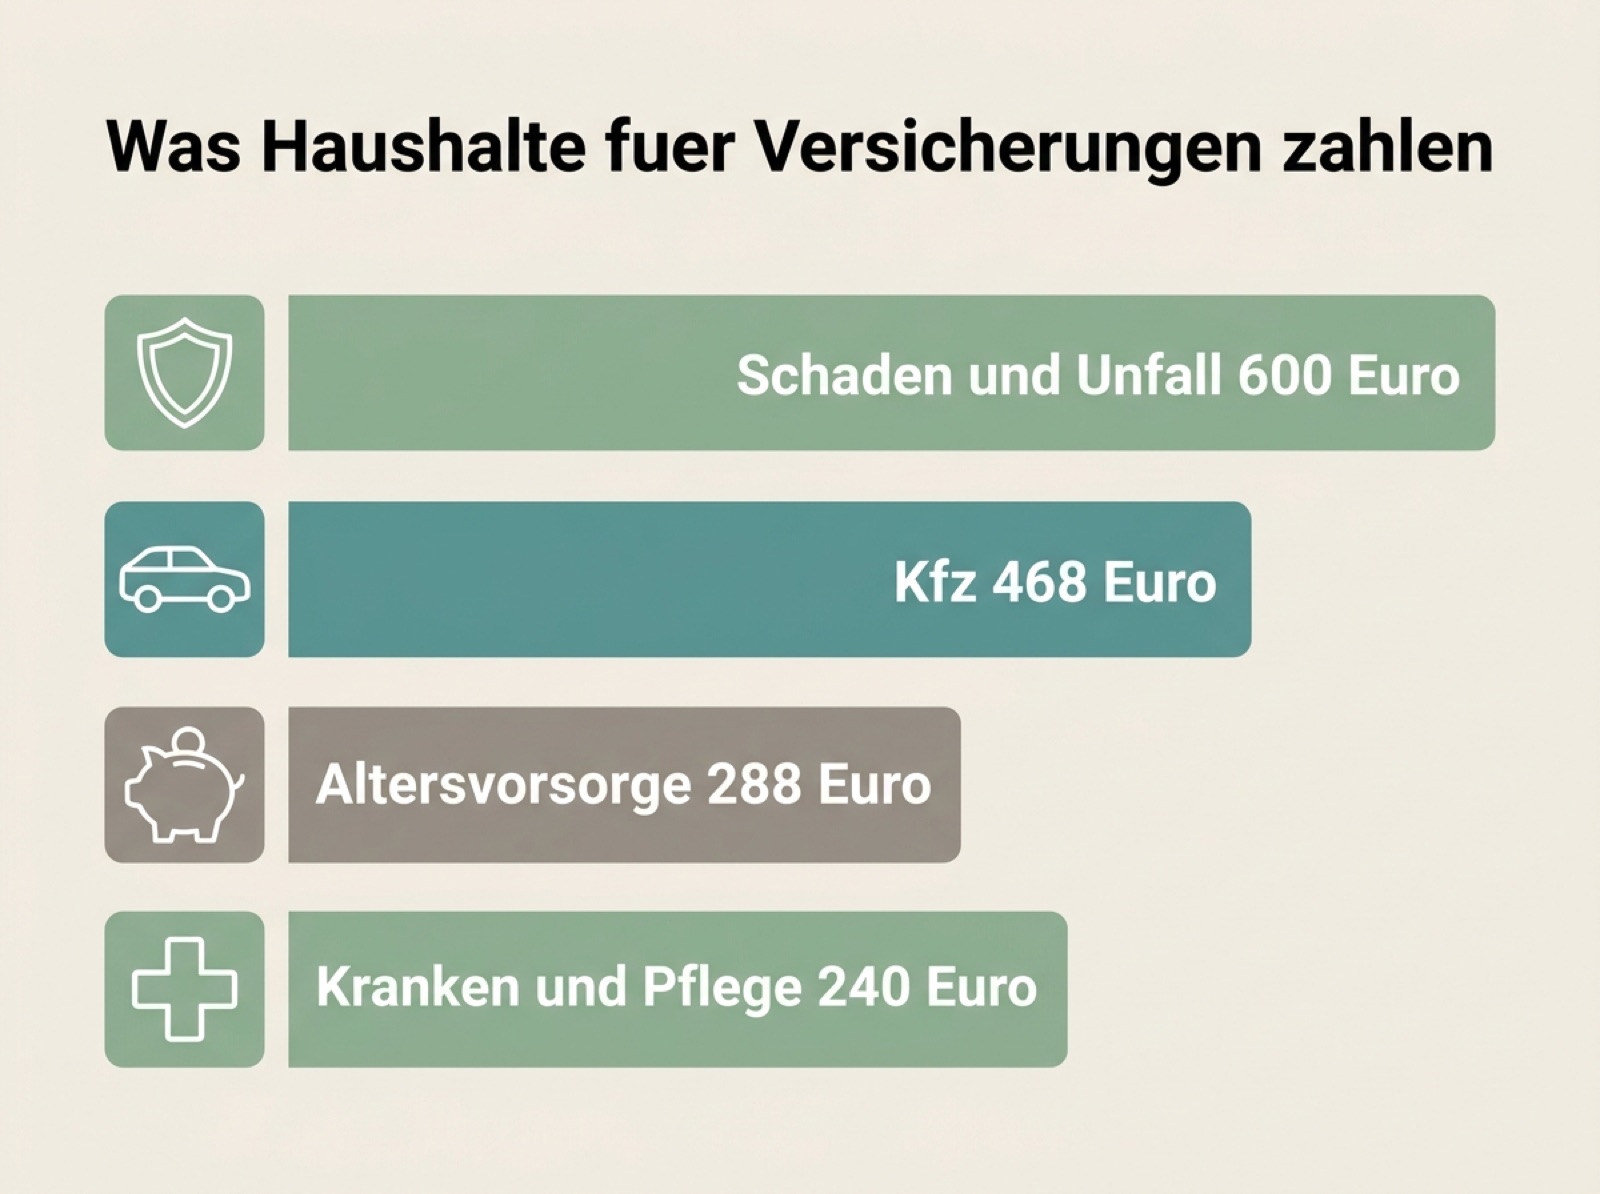
Ein durchschnittlicher Haushalt gibt jährlich rund 1.600 Euro für Versicherungen aus – Quelle: Statistisches Bundesamt
Sparen im Versicherungsdschungel heißt nicht, sich nackt zu machen und jedes Risiko selbst zu tragen. Es heißt, das Richtige gut abzusichern und den Rest ehrlich zu hinterfragen. Die folgenden neun Stellschrauben helfen dabei, den Überblick zurückzugewinnen.
1. Kassensturz: erst zählen, dann streichen
Bevor Sie irgendetwas kündigen, brauchen Sie eine Liste. Legen Sie alle Policen nebeneinander und tragen Sie drei Dinge ein: Was ist versichert, was kostet es im Jahr, wann läuft die Frist ab. Das klingt banal, doch die wenigsten haben diesen Überblick tatsächlich vor Augen. Oft tauchen dabei Verträge auf, an die man sich kaum noch erinnert.
Rechnen Sie bewusst auf das Jahr hoch. Ein Monatsbeitrag von 9,90 Euro wirkt harmlos, im Jahr sind es fast 120 Euro, über zehn Jahre knapp 1.200. Diese Perspektive verändert, wie man über den vermeintlich kleinen Handytarif oder die Brillenversicherung nachdenkt. Am Ende steht eine Tabelle, die zeigt, wohin das Geld wirklich fließt – die Grundlage für jede weitere Entscheidung.
Ein einfaches Werkzeug reicht dafür völlig aus. Eine Tabellenkalkulation, ein Notizbuch oder auch nur ein Blatt Papier tun es. Wichtig ist allein, dass alles an einem Ort steht und nicht über Ordner, E-Mail-Postfächer und Aktenschränke verteilt bleibt. Wer diesen ersten Schritt gründlich macht, spart sich später viel Rätselraten über Verträge, die er längst vergessen hatte.
2. Zuerst das Existenzielle, dann der Rest
Nicht jede Versicherung ist gleich wichtig. Ein sinnvolles Ordnungsprinzip: absichern, was die eigene Existenz bedrohen kann, und beim Rest genau hinschauen. Ganz oben stehen die Privathaftpflicht und der Schutz vor dem Verlust der Arbeitskraft. Die Verbraucherzentrale zählt diese beiden zu den Versicherungen, die man wirklich braucht, weil ein einziger Schadensfall sonst die finanzielle Basis wegreißen kann.
Eine Haftpflicht kostet oft weniger als 70 Euro im Jahr und deckt Schäden bis in Millionenhöhe. Eine Berufsunfähigkeitsversicherung ist teurer, aber sie ersetzt das Einkommen, wenn Krankheit oder Unfall den Job unmöglich machen. Wer hier spart, spart am falschen Ende. Umgekehrt gilt: Reine Zusatzpolicen wie Glasbruch, Handydisplay oder Reisegepäck sind oft verzichtbar, weil der mögliche Schaden aus der Portokasse zu tragen wäre.
3. Doppelte Deckung aufspüren
In vielen Haushalten läuft dasselbe Risiko gleich zweifach unter Vertrag. Der Klassiker: Ein Paar zieht zusammen, jeder bringt seine eigene Privathaftpflicht mit. Nach der Heirat oder dem gemeinsamen Mietvertrag genügt in der Regel ein Vertrag für beide, der jüngere wird überflüssig. Ähnlich sieht es bei Unfall-, Rechtsschutz- oder Auslandskrankenpolicen aus, die manchmal schon über den Arbeitgeber, die Kreditkarte oder einen Verband mitlaufen.
Prüfen Sie außerdem, ob Leistungen sich überschneiden. Wer eine gute Berufsunfähigkeitsversicherung hat, braucht die separate Unfallversicherung oft nicht mehr in der ursprünglichen Höhe. Solche Überschneidungen zu finden ist mühsam, zahlt sich aber unmittelbar aus.
Ein Blick lohnt auch auf Verträge, die scheinbar zum Guten gehören, aber niemand mehr braucht. Die Sterbegeldversicherung der Großeltern, die Ausbildungsversicherung für längst erwachsene Kinder oder eine alte Kapitallebensversicherung mit magerer Verzinsung: Solche Policen laufen oft aus Pietät oder Trägheit weiter. Hier hilft eine nüchterne Frage: Würde ich diesen Vertrag heute noch einmal genauso abschließen? Fällt die Antwort ehrlich mit Nein aus, gehört er auf die Prüfliste.
4. Selbstbeteiligung als Hebel
Bei vielen Verträgen lässt sich der Beitrag senken, indem man einen Teil des Risikos selbst übernimmt. Eine höhere Selbstbeteiligung in der Kfz-, Zahnzusatz- oder Hausratversicherung drückt die Prämie spürbar. Die Logik dahinter ist einfach: Kleinschäden regeln Sie selbst, die Versicherung springt erst bei den großen Summen ein, gegen die man sich eigentlich absichern will.
Die Rechnung geht dann auf, wenn Sie den Selbstbehalt im Ernstfall auch aufbringen können, ohne ins Schwitzen zu geraten. Ein kleines Polster auf dem Tagesgeldkonto vorausgesetzt, ist das für die meisten Haushalte kein Problem. Wer selten Schäden meldet, gewinnt über die Jahre deutlich mehr, als ein einzelner Selbstbehalt kosten würde.
Ein ruhiger Nachmittag mit allen Policen auf dem Tisch bringt oft mehr Ersparnis als jede spontane Kündigung
5. Zahlweise umstellen
Ein Trick, der fast nichts kostet und trotzdem gern übersehen wird: die Zahlweise. Viele Versicherer verlangen einen Ratenzuschlag, wenn Sie monatlich statt jährlich zahlen. Dieser Aufschlag liegt je nach Anbieter zwischen drei und fünf Prozent des Beitrags. Wer die Jahresprämie auf einen Schlag überweist, spart diesen Zuschlag komplett.
Bei einer Kfz-Versicherung von 500 Euro sind das schnell 20 bis 25 Euro pro Jahr, ohne dass sich am Schutz irgendetwas ändert. Über mehrere Verträge summiert sich das. Wer die jährliche Zahlung stemmen kann, sollte die Umstellung in Erwägung ziehen – oft genügt ein kurzer Anruf oder ein Klick im Kundenportal.
6. Krankenversicherung: der größte Hebel überhaupt
Weil die Krankenversicherung meist der teuerste Einzelposten ist, wirkt sich hier jede Optimierung besonders stark aus. Gesetzlich Versicherte sollten den Zusatzbeitrag ihrer Kasse im Blick behalten. Der schwankt von Kasse zu Kasse deutlich, und ein Wechsel ist unkomplizierter, als viele denken. Bei gleichem Grundleistungspaket lassen sich so schnell 200 bis 300 Euro im Jahr sparen.
Privat Versicherte haben einen anderen, oft übersehenen Hebel: den internen Tarifwechsel nach Paragraf 204 des Versicherungsvertragsgesetzes. Statt die Gesellschaft zu wechseln und alte Rückstellungen zu verlieren, wechselt man innerhalb desselben Versicherers in einen günstigeren oder passenderen Tarif. Das senkt den Beitrag, ohne den Schutz zu verschlechtern. Welche Bausteine zwischen Grundschutz, Krankenhaustagegeld und Zusatzversicherung überhaupt sinnvoll sind, hängt stark von der eigenen Lebenssituation ab – hier lohnt es sich, vor jeder Kündigung genau zu vergleichen.
7. Kfz-Versicherung jedes Jahr neu denken
Die Autoversicherung ist der Klassiker unter den Sparposten, weil der Markt jedes Jahr in Bewegung ist. Bis Ende November läuft für die meisten Verträge das Wechselfenster. Wer einmal jährlich einen Vergleich macht, findet häufig einen Tarif, der bei identischem Schutz spürbar günstiger ist. Treue wird in dieser Sparte selten belohnt.
Achten Sie dabei nicht nur auf die Prämie, sondern auch auf die Details: Werkstattbindung, Rabattschutz, Regionalklasse und die Frage, ob Voll- oder Teilkasko beim älteren Auto überhaupt noch nötig ist. Bei einem Wagen jenseits der zehn Jahre kann der Wechsel von Voll- auf Teilkasko den Beitrag halbieren, ohne dass das Restrisiko unvernünftig wächst.
Auch der eigene Fahrstil zahlt sich aus. Wer wenig fährt, sollte die jährliche Kilometerangabe ehrlich melden, denn viele zahlen jahrelang für eine Laufleistung, die sie längst nicht mehr erreichen. Ein Telematik-Tarif kann für vorsichtige Fahrerinnen und Fahrer zusätzlich Rabatt bringen. Solche Bausteine wirken einzeln klein, in Summe machen sie aber den Unterschied zwischen einem durchschnittlichen und einem richtig günstigen Vertrag aus.
8. Fristen und Kündigung im Griff behalten
Sparen scheitert oft nicht am Willen, sondern an der Frist. Wer die Kündigungsfrist verpasst, bleibt ein weiteres Jahr im teuren Vertrag. Notieren Sie deshalb bei jeder Police, wann Sie spätestens kündigen müssen, meist drei Monate vor Ablauf. Ein Kalendereintrag im Herbst genügt, um die wichtigsten Verträge rechtzeitig auf den Prüfstand zu stellen.
Nützlich ist außerdem das Sonderkündigungsrecht: Erhöht ein Versicherer den Beitrag, ohne die Leistung zu verbessern, dürfen Sie oft außerplanmäßig kündigen. Diese Schreiben landen gern ungelesen im Papierkorb. Dabei sind sie in Wahrheit die Einladung, den Markt neu zu sondieren und einen besseren Tarif zu finden.
Wichtig beim Wechsel: Kündigen Sie den alten Vertrag erst, wenn der neue schriftlich bestätigt ist. Gerade bei existenziellen Policen darf keine Lücke entstehen, in der Sie ungeschützt dastehen. Ein sauberer Übergang ohne Deckungslücke ist am Ende mehr wert als die letzten paar Euro Ersparnis.
9. Das Ersparte arbeiten lassen
Jetzt kommt der Teil, der aus ein bisschen Aufräumen echten Vermögensaufbau macht. Angenommen, Sie kürzen über alle Verträge hinweg 400 Euro im Jahr. Wer diese Summe nicht einfach im Alltag versickern lässt, sondern gezielt in die Tilgung der eigenen Immobilie steckt, verkürzt die Laufzeit des Darlehens und spart zusätzlich Zinsen. Aus einer stillen Ausgabe wird so aktiver Schuldenabbau.
Für Eigentümer und alle, die es werden wollen, greift das direkt in die Haushaltsrechnung ein. Wer verstehen will, wie sich fixe Kosten und Finanzierungsrate zueinander verhalten, findet in unserem Ratgeber Wohnkosten im Haushalt senken gute Ansätze. Und wer noch vor dem Kauf steht, sollte die Versicherungsbeiträge von Anfang an einplanen, statt sie später als böse Überraschung zu erleben. Ein realistischer Blick darauf, wie viel Haus man sich leisten kann, berücksichtigt genau solche Nebenkosten.
Der spitze Bleistift zahlt sich aus
Der Reiz am Sparen im Versicherungsdschungel liegt nicht im großen Verzicht, sondern in der ruhigen Übersicht. Ein Nachmittag mit allen Policen auf dem Tisch, ein Taschenrechner und eine ehrliche Liste bringen bei den meisten Haushalten mehr als jede spontane Kündigung. Das Ziel ist nicht, möglichst wenig versichert zu sein, sondern das Richtige gut und den Rest nicht doppelt oder überteuert abzusichern.
Wer diese Routine einmal im Jahr wiederholt, hält seine Fixkosten dauerhaft schlank. Das schafft Luft für die Dinge, die zählen, und im Zweifel auch für die nächste Sondertilgung. Rund um die Baufinanzierung lauern ohnehin genug Kostenfallen; wer sie kennt, kann sie umgehen. Einen guten Überblick dazu gibt der Beitrag zu den teuersten Fehlern bei der Baufinanzierung. Am Ende gilt für Bauzins und Versicherungsbeitrag dasselbe: Wer mit spitzem Bleistift rechnet, hat schlicht mehr vom Leben.