Warum der Umzug nach dem Hauskauf eine eigene Planung braucht
Vier bis zwölf Wochen. So lange dauert es typischerweise vom Notartermin bis zur Fälligkeit des Kaufpreises, weil Auflassungsvormerkung, Unbedenklichkeitsbescheinigung des Finanzamts und Grundschuldbestellung nacheinander erledigt werden. Erst danach folgt die Übergabe, und erst dann darf eingezogen werden. In diesem Zeitfenster entscheidet sich, ob der Umzug nach dem Hauskauf ins Budget passt oder zum teuren Nachspiel der Finanzierung wird (Stand: Oktober 2026).
Viele Käufer berechnen Kaufpreis und Nebenkosten auf den Cent genau, lassen die Umzugskosten aber offen. Dabei laufen in diesen Wochen oft noch Miete und bereits die erste Kreditrate parallel. Wer ein verlässliches Umzugsunternehmen früh einbindet, bekommt eine belastbare Zahl für diesen Posten. Betriebe wie Engelmann Umzüge in Berlin besichtigen vor dem Angebot kostenlos vor Ort und rechnen wahlweise zum Festpreis oder nach Stunden ab. Mit so einer Zahl in der Hand lässt sich der Rest des Zeitplans ehrlich kalkulieren.
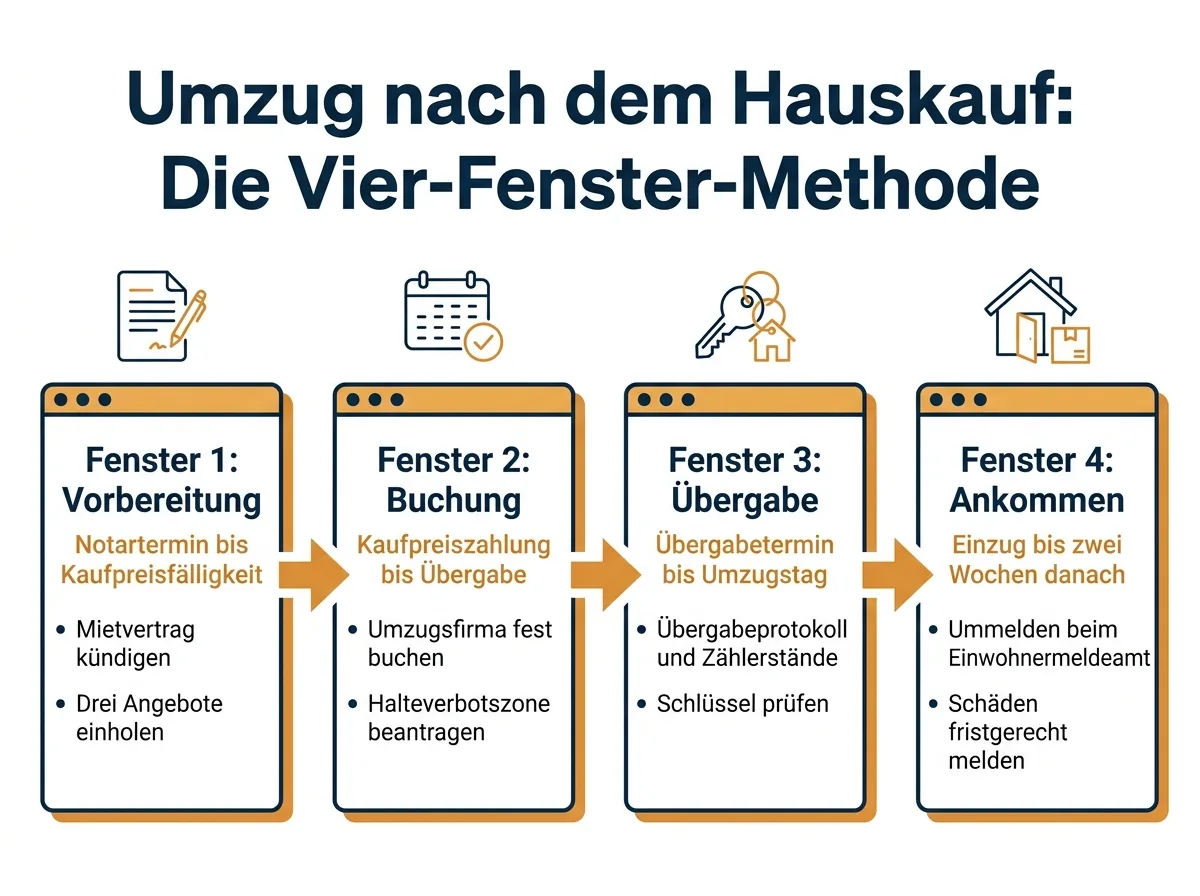
Die Vier-Fenster-Methode: vom Notartermin bis zum Einzug
Teilen Sie die Zeit nach dem Kaufvertrag in vier Fenster. Jedes Fenster hat eine Aufgabe und einen eigenen Kostenblock. So rutschen keine Kosten unbemerkt nach hinten, und Sie wissen immer, welche Rechnung als Nächstes kommt. Die Schritte im Überblick:
| Fenster | Zeitraum | Was zu tun ist | Welche Kosten anfallen |
|---|---|---|---|
| 1 Vorbereitung | Notartermin bis Kaufpreisfälligkeit | Mietvertrag kündigen, Umzugstermin grob festlegen, drei Angebote einholen | Notar, Grundbuch, Grunderwerbsteuer |
| 2 Buchung | Kaufpreiszahlung bis Übergabe | Umzugsunternehmen fest buchen, Halteverbotszone beantragen, Kartons besorgen | Anzahlung Spedition, Verpackungsmaterial |
| 3 Übergabe und Umzug | Übergabetermin bis Umzugstag | Übergabeprotokoll, Zählerstände, Schlüssel, Renovierung vor dem Einräumen | Handwerker, Material, Kosten des Umzugstags |
| 4 Ankommen | Einzugswoche bis zwei Wochen danach | Ummelden, Versorger, Versicherungen, Schäden melden | Nachsendeauftrag, Anmeldungen, Neuanschaffungen |
Der Übergabetermin trennt die Fenster. Vorher gehört Ihnen das Haus rechtlich noch nicht, Renovierungen oder ein früherer Einzug sind nur mit schriftlicher Zustimmung des Verkäufers möglich. Legen Sie den Umzugstag deshalb frühestens eine Woche nach der geplanten Übergabe, damit ein verschobener Termin nicht gleich die gebuchte Spedition kippt.
Was kostet der Umzug ins eigene Haus?
Wer die Umzugskosten berechnen möchte, landet zunächst bei einer großen Spanne, weil Wohnungsgröße, Entfernung und Umzugsvolumen den Preis bestimmen. Ein Umzug in Eigenregie mit Mietwagen und Helfern bleibt meist im niedrigen dreistelligen bis unteren vierstelligen Bereich. Die Kosten eines Umzugsunternehmens für einen kompletten Familienhaushalt liegen in der Regel deutlich darüber, bei Fernumzügen über mehrere hundert Kilometer noch einmal höher. Verlässlich ist am Ende nur das Angebot nach Besichtigung, denn Tragewege, Etage und Parksituation zwischen alter und neuer Wohnung verändern den Preis pro Tag spürbar. Je mehr Dienstleistungen Sie beauftragen, desto höher fällt die Rechnung aus.
Diese Posten gehören in Ihre Kalkulation:
- Transport: Spedition oder Mietwagen inklusive Kilometer, Sprit und Transportversicherung
- Verpackungsmaterial: Kartons, Luftpolsterfolie, Decken, Klebeband
- Möbel: Abbau, Aufbau, Entsorgung alter Stücke, neue Küche, falls die alte nicht passt
- Zusätzliche Leistungen: Klaviertransport, Einlagerung, Halteverbotszone, Entrümpelung
- Rund um die Adresse: Nachsendeauftrag, Ummelden von Auto und Hund, Anschluss von Strom, Gas, Internet und Telefon
- Renovierung: Malerarbeiten im alten Mietobjekt, erste Reparaturen im neuen Zuhause
Wer die Posten so auflistet, merkt schnell: Der Umzugstag selbst ist nur ein Teil der Kosten, rund um die neue Adresse kommen weitere Beträge dazu. Wie Sie die Umzugskosten im Haushaltsbudget über mehrere Monate verteilen, haben wir an anderer Stelle beschrieben. Wichtig für die Finanzierung: Banken rechnen die Kosten für den Umzug nicht in den Kredit ein, weil er den Wert der Immobilie nicht erhöht. Planen Sie ihn also wie die Kaufnebenkosten aus eigenen Mitteln.
Doppelbelastung aus Miete und Kreditrate begrenzen
Die gesetzliche Kündigungsfrist für Mieter beträgt drei Monate. Wer die alte Wohnung erst nach dem Notartermin kündigt, zahlt fast immer doppelte Miete, denn die Rate der Baufinanzierung startet meist kurz nach der Kaufpreiszahlung. Drei Monate Miete plus Rate übersteigen die Kosten des eigentlichen Umzugs schnell, und dieses Geld fehlt dann für Renovierung oder Mietkaution.
So halten Sie die Phase möglichst kurz:
- Kündigen Sie, sobald der Notartermin feststeht, nicht erst nach der Übergabe.
- Fragen Sie den Vermieter nach einem Nachmieter. Viele lassen Sie früher gehen, wenn jemand lückenlos übernimmt.
- Vereinbaren Sie mit der Bank eine bereitstellungszinsfreie Zeit, die bis zur Kaufpreisfälligkeit reicht.
- Legen Sie den Umzugstermin in die ersten Tage nach der Übergabe, nicht ans Ende der Kündigungsfrist.
Rechnen Sie die doppelte Belastung vorab ins Haushaltsbudget ein, am besten mit derselben Methode, mit der Sie geprüft haben, wie viel Haus Sie sich leisten können. Dann fehlt auch die Mietkaution der bisherigen Wohnung nicht in der Rechnung. Sie erhalten sie oft erst Wochen nach dem Auszug zurück, bis dahin müssen Sie sie aus der Reserve vorstrecken.
Kosten für das Umzugsunternehmen vergleichen: Angebote, Festpreis, Haftung
Holen Sie mindestens drei Angebote ein und lassen Sie jeden Anbieter die Wohnung sehen. Nur nach einer Besichtigung kann ein professionelles Unternehmen Umzugsvolumen, Tragewege und Parksituation einschätzen. Vergleichen Sie die Offerten nicht allein nach dem Preis, sondern nach den enthaltenen Leistungen und Dienstleistungen: Anzahl der Fahrzeuge, Halteverbot, Verpackung, Möbelmontage, Abrechnungsart. Alles, was Sie vereinbaren, sollten Sie schriftlich festhalten lassen.
Festpreis oder Stundenabrechnung? Der Festpreis ist planbar und passt zu Käufern, deren Budget ohnehin eng kalkuliert ist. Die Stundenabrechnung ist oft günstiger, wenn Sie selbst viel vorbereiten und der Umzug überschaubar ist. Prüfen Sie außerdem die Haftung: Laut Verbraucherzentrale haftet ein Umzugsunternehmen gesetzlich nur bis 620 Euro pro Kubikmeter Transportgut. Für teure Möbel oder Instrumente sollten Sie die Haftungssumme vertraglich erhöhen. Sichtbare Schäden am Transportgut melden Sie noch am Umzugstag, verdeckte innerhalb von 14 Tagen.
Umzugskosten sparen und von der Steuer absetzen
Beim Umzug Geld sparen heißt vor allem, den Termin möglichst klug zu wählen. Umzugsunternehmen sind in der Hauptsaison von April bis September und an Monatsenden stark gebucht, ein Wochentag in der Monatsmitte ist oft günstiger. Buchen Sie sechs bis acht Wochen vorher, dann haben Sie noch Auswahl. Gebrauchte Kartons, Ausmisten vor dem Umzug und eine selbst organisierte Küchendemontage senken das Volumen und damit die Kosten. Wer große Möbel verkauft statt sie zu transportieren, spart doppelt: beim Transport und beim Laderaum, den Sie bezahlen.
Wer Umzugskosten von der Steuer absetzen will, hat zwei Wege. Wichtig ist dabei die Unterscheidung zwischen beruflich und privat. Bei einem beruflich bedingten Umzug, etwa wegen eines deutlich kürzeren Arbeitswegs, lassen sich die Umzugskosten als Werbungskosten absetzen. Bei einem privaten Umzug ins neue Zuhause lassen sich die Arbeitskosten der Spedition als haushaltsnahe Dienstleistung nach § 35a EStG geltend machen, mit 20 Prozent der Lohnkosten bis zu 4.000 Euro im Jahr. Bewahren Sie Rechnung und Überweisungsbeleg auf, Barzahlungen erkennt das Finanzamt nicht an.
Checkliste: Umzug nach dem Hauskauf
Die Liste folgt den vier Fenstern. Haken Sie jedes Feld ab, bevor Sie ins nächste Fenster wechseln.
Fenster 1, nach dem Notartermin
- Mietvertrag kündigen, Kündigung schriftlich bestätigen lassen
- Drei Offerten nach Besichtigung einholen und vergleichen
- Umzugskosten als festen Posten ins Haushaltsbudget eintragen
- Wohngebäudeversicherung zum Übergabetermin abschließen
Fenster 2, nach der Kaufpreiszahlung
- Umzugsunternehmen schriftlich buchen, Haftungssumme prüfen
- Halteverbotszone vor alter und neuer Adresse beantragen
- Strom, Gas, Internet und Telefon für das neue Haus anmelden
- Nachsendeauftrag stellen, Kartons beschaffen
Fenster 3, Übergabe und Umzugstag
- Übergabeprotokoll mit Zählerständen und Mängeln unterschreiben
- Alle Schlüssel zählen, Schließanlage bei Bedarf tauschen
- Bisherige Wohnung besenrein übergeben, Abnahmeprotokoll aufheben
Fenster 4, nach dem Einzug
- Innerhalb von zwei Wochen beim Einwohnermeldeamt ummelden
- Fahrzeug, Bank, Arbeitgeber, Versicherungen informieren
- Transportschäden fristgerecht an die Spedition melden
- Rechnung der Spedition für die Steuererklärung ablegen
Häufige Fragen
Wann darf ich nach dem Notartermin ins Haus?
Erst nach der Übergabe, die im Kaufvertrag meist an die vollständige Kaufpreiszahlung gekoppelt ist, also rund vier bis zwölf Wochen nach der Beurkundung. Ein früherer Einzug braucht eine schriftliche Vereinbarung mit dem Verkäufer.
Kann ich die Umzugskosten mitfinanzieren?
In der Regel nicht. Banken finanzieren den Kaufpreis und teils Modernisierungen, den Umzug zahlen Sie aus Eigenkapital. Wer das weiß, hält die Reserve rechtzeitig zurück.
Wie lange vorher sollte ich das Umzugsunternehmen buchen?
Sechs bis acht Wochen vor dem Wunschtermin, in der Hauptsaison eher früher. Der Vertrag sollte alle Leistungen und die Abrechnungsart enthalten, damit später keine zusätzlichen Kosten auftauchen.