Als wir vor zwei Jahren unsere Baufinanzierung anfragten, kam die Ernüchterung per E-Mail. Zwei Banken lehnten ab, die dritte bot einen Zins, bei dem ich zweimal hinsehen musste. Der Grund war kein geplatzter Kredit, sondern eine alte, längst bezahlte Mahnung aus einem gekündigten Handyvertrag, die meinen Schufa-Score nach unten gezogen hatte. Was mir damals fehlte, war ein nüchterner Überblick statt Bauchgefühl – den fand ich erst später bei unabhängigen Vergleichsportalen wie Bonitrust, die Konditionen Schufa-neutral nebeneinanderstellen. Dieser Beitrag ist keine graue Theorie, sondern das, was ich in den Monaten danach über das Rechnen mit einer schwachen Bonität gelernt habe.
Vorweg das Wichtigste, weil es lange gedauert hat, bis ich es begriffen habe: Eine schwache Schufa kostet nicht nur Nerven, sie kostet einen konkreten, ausrechenbaren Betrag. Und genau weil er ausrechenbar ist, lässt sich ein Teil davon zurückholen. Man muss nur wissen, an welchen Stellschrauben man dreht und in welcher Reihenfolge.

Angebote nebeneinanderlegen und den Zinsaufschlag durchrechnen, bevor man unterschreibt – das hat uns am meisten gebracht.
Was der Score mit dem Zins macht
Der erste Denkfehler bei mir war die Vorstellung, es gebe eine simple Grenze: Score gut, Kredit ja; Score schlecht, Kredit nein. So funktioniert es nicht. Der Score entscheidet vor allem darüber, *welche* Banken überhaupt mit einem sprechen und zu welchem Aufschlag. Bei einer wackeligen Bonität schrumpft die Zahl der Anbieter, und die verbleibenden lassen sich das höhere Ausfallrisiko mit einem Zinsaufschlag bezahlen. Wie stark Ihre Bonität die möglichen Angebote begrenzt, lässt sich gut nachvollziehen, wenn man einmal versteht, was Banken beim Schufa-Score wirklich prüfen.
Seit Ende März 2026 ist das Ganze etwas greifbarer geworden. Die SCHUFA hat ihr Bewertungssystem umgestellt: Statt undurchsichtiger Prozentwerte gibt es jetzt eine einheitliche Punkteskala von 100 bis 999, und die Berechnung stützt sich auf zwölf statt auf über 250 Faktoren. Verbraucher und Banken sehen künftig denselben Wert. Die Verbraucherzentrale ordnet den neuen Schufa-Score sachlich ein und weist zu Recht darauf hin, dass mehr Transparenz nicht automatisch einen besseren Wert bedeutet. Wer unten in der Skala steht, zahlt weiter drauf – nur sieht man es jetzt deutlicher.
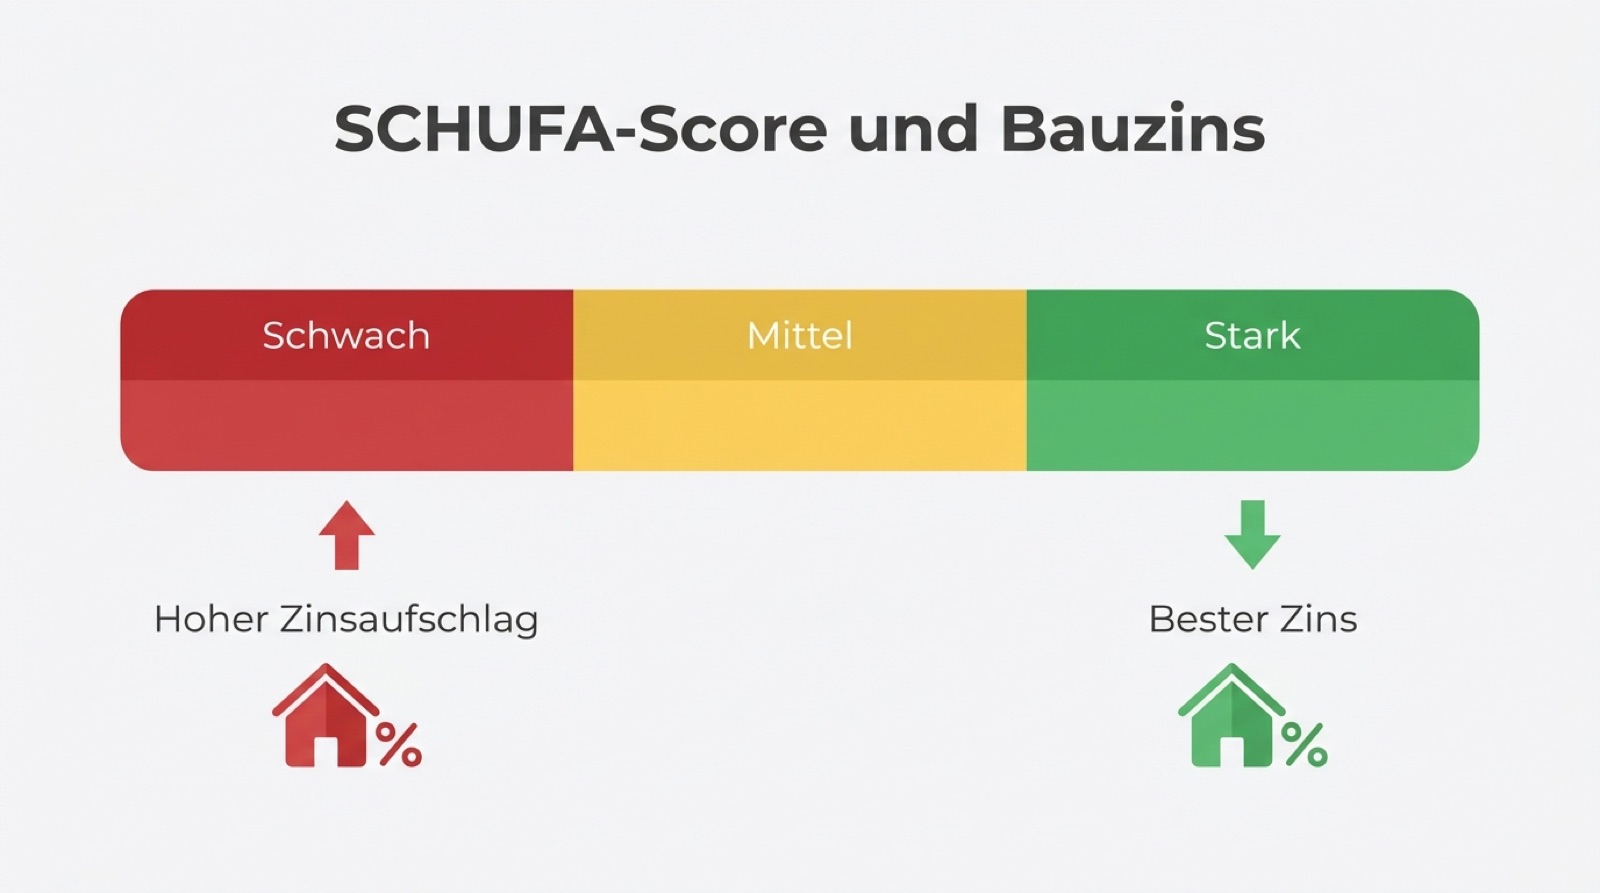
Je schwächer der Score, desto höher der Zinsaufschlag – die Richtung ist eindeutig, die Höhe verhandelbar.
So habe ich den Aufschlag konkret gerechnet
Abstrakt ist das alles wenig wert. Deshalb ein Rechenbeispiel mit runden Zahlen, damit die Größenordnung sichtbar wird. Angenommen, Sie finanzieren 300.000 Euro. Ein Haushalt mit sauberer Bonität bekommt vielleicht 3,8 Prozent Sollzins, wir mit unserer Delle lagen bei 4,4 Prozent. Klingt nach wenig. Auf die Darlehenssumme sind das aber rund 1.800 Euro Zinsdifferenz – pro Jahr. Über eine zehnjährige Zinsbindung reden wir, grob gerechnet, über einen fünfstelligen Betrag, den die schwache Schufa on top kostet.
Diese Zahl war für mich der Weckruf. Sie zeigt nämlich, dass sich Arbeit an der Bonität nicht nach Gefühl, sondern nach Kosten-Nutzen lohnt. Jede zehntel Prozent, die ich beim Zins herunterhandle oder durch einen besseren Score einspare, ist bares Geld. Wer den Effekt für die eigene Summe sehen will, sollte vorab ehrlich klären, wie viel Baufinanzierung überhaupt tragbar ist – denn ein knapp kalkuliertes Budget verträgt einen Zinsaufschlag am schlechtesten.
Wichtig war dabei die Erkenntnis, dass nicht jeder Aufschlag am Score liegt. Ein Teil kam schlicht daher, dass wir zu wenige Angebote verglichen hatten. Die Bank vor Ort war bequem, aber nicht günstig. Erst als wir mehrere Institute nebeneinanderlegten, wurde sichtbar, welcher Zins auf die Bonität zurückging und welcher einfach nur ein teures Erstangebot war.
Noch ein Detail, das ich unterschätzt habe: Die Zinsbindung ist bei schwacher Bonität ein eigener Hebel. Wir haben lange über zehn oder fünfzehn Jahre gegrübelt. Eine längere Bindung kostet zwar einen kleinen Aufschlag, gibt aber Planungssicherheit – und die ist Gold wert, wenn man nicht weiß, ob der Score bis zur Anschlussfinanzierung wieder oben ist. Wer heute mit einer Delle finanziert und in zehn Jahren erneut verhandeln muss, steht womöglich wieder vor demselben Problem. Diese Überlegung gehört in die Rechnung, auch wenn sie im ersten Angebot nirgends auftaucht.
Was ich heute anders angehen würde
Rückblickend würde ich zwei Dinge früher tun. Erstens: den Partner mitdenken. Bei einer gemeinsamen Finanzierung zählt die Bonität beider – der schwächere Wert zieht das Angebot nach unten, der stärkere kann es retten. In manchen Konstellationen lohnt es sich sogar, den Kredit auf die Person mit der saubereren Auskunft zuzuschneiden und den anderen als Mitantragsteller zu führen. Das ist kein Trick, sondern schlicht die Frage, wie man vorhandene Stärken bündelt.
Zweitens: nicht auf den perfekten Score warten. Ich habe monatelang optimiert, in der Hoffnung, dass ein paar Punkte mehr das große Sparwunder bringen. Ab einem gewissen Niveau ist der Grenznutzen aber gering, und die Zeit läuft gegen einen, wenn die Immobilienpreise oder die Marktzinsen steigen. Die ehrliche Rechnung lautet: Was spare ich durch drei Monate Score-Kosmetik, und was kostet mich dieselbe Zeit am Markt? Bei uns war der Marktzins der größere Faktor.
Der Reihenfolge-Fehler, den fast alle machen
Rückblickend war unser größter Fehler die Reihenfolge. Wir haben zuerst finanziert und dann die Schufa aufgeräumt. Richtig ist das Gegenteil. Bevor überhaupt eine Bank angefragt wird, gehört die eigene Auskunft auf den Tisch. Denn viele Score-Killer sind gar keine echten Zahlungsprobleme, sondern Datenfehler.
Wie häufig das vorkommt, hat mich überrascht: Die Verbraucherzentrale registrierte 2024 über 300 Beschwerden zu Auskunfteien, in rund 79 Prozent der Fälle war die SCHUFA betroffen. Typisch sind Verträge, die als offen gemeldet werden, obwohl sie längst gekündigt sind, falsche Forderungsbeträge oder Verwechslungen mit namensgleichen Personen. Genau so ein Fehler war meine Mahnung, die als unbezahlt geführt wurde, obwohl das Geld seit Jahren weg war.
Die gute Nachricht: Die kostenlose Datenkopie nach Art. 15 DSGVO kostet nichts, und falsche Einträge müssen die Auskunfteien unentgeltlich berichtigen oder löschen. Ein formloses Schreiben mit Beleg reicht. Nur dauert das ein paar Wochen – Zeit, die man vor dem Bankgespräch einplanen muss und nicht danach.
Meine Checkliste vor dem ersten Bankgespräch
Das ist die Liste, die ich mir heute an den Kühlschrank hängen würde, bevor irgendein Antrag rausgeht:
- Datenkopie anfordern. Kostenlose Auskunft nach Art. 15 DSGVO bei der SCHUFA holen und Zeile für Zeile prüfen.
- Fehler markieren und melden. Gekündigte Verträge, falsche Beträge, alte Adressen: formlos schriftlich zur Berichtigung einreichen, mit Beleg.
- Score-Killer entschärfen. Nicht genutzte Kreditkarten und Dispo-Rahmen kündigen, laufende Kleinkredite möglichst vor der Anfrage ablösen.
- Konto ordnen. Drei bis sechs Monate saubere Kontoführung ohne Rücklastschriften wirken; die Bank sieht die Auszüge ohnehin.
- Konditionsanfrage statt Kreditanfrage stellen. Auf das Merkmal „Anfrage Kreditkondition“ achten – nur diese ist Schufa-neutral und drückt den Score nicht.
- Mehrere Angebote parallel einholen. Erst der Vergleich trennt den echten Bonitätsaufschlag vom überteuerten Erstangebot.
- Eigenkapital und Sicherheiten sichtbar machen. Mehr Eigenkapital senkt die Beleihung und damit das Risiko für die Bank – der stärkste Hebel gegen den Aufschlag.
Punkt fünf hat mich am meisten Lehrgeld gekostet. Jede klassische Kreditanfrage hinterlässt eine Spur und kann den Score kurzfristig drücken. Eine reine Konditionsanfrage tut das nicht. Wer bei fünf Banken „mal eben“ anfragt, ohne auf diese Unterscheidung zu achten, verschlechtert seine Ausgangslage genau in dem Moment, in dem er sie verbessern will.
Warum sich das Rechnen lohnt
Am Ende haben wir umfinanziert, sobald die korrigierte Schufa durch war, und dabei den Zins spürbar gedrückt. Der Aufwand – ein paar Briefe, etwas Geduld, ein systematischer Vergleich – stand in keinem Verhältnis zur Ersparnis über die Laufzeit. Wer die typischen Stolperfallen kennt, umgeht die teuersten Fehler bei der Baufinanzierung und verhandelt aus einer stärkeren Position heraus.
Was ich mir gewünscht hätte, ist genau dieser nüchterne Blick von Anfang an. Statt sich vom ersten „Nein“ entmutigen zu lassen oder das erste „Ja“ dankbar zu unterschreiben, hilft es, jede Angst in eine Zahl zu übersetzen. Wie hoch ist der Aufschlag wirklich? Welcher Teil davon ist Bonität, welcher nur mangelnder Wettbewerb? Und was kostet mich Warten gegen was bringt mir Handeln? Sobald diese Fragen auf dem Papier stehen, wird aus einem diffusen Gefühl der Unterlegenheit eine ganz normale Verhandlung.
Eine schwache Schufa ist kein Endpunkt, sondern ein Ausgangswert. Sie schränkt die Auswahl ein und verteuert das Darlehen, aber beides ist beeinflussbar, wenn man es rechnet statt es hinzunehmen. Wer den Aufschlag beziffert, die Auskunft bereinigt und sauber vergleicht, findet fast immer eine günstigere Baufinanzierung, als das erste Bankangebot vermuten lässt. Das Sparpotenzial liegt nicht im Zufall, sondern in der Vorbereitung – und die kann jeder selbst in die Hand nehmen.